
Pour un artisan, choisir la bonne assurance artisan relève autant du bon sens que de la survie économique : protéger son activité, ses outils et sa famille demande d’identifier les risques courants et d’adapter sa couverture au fil du temps.
Sommaire
Pourquoi une assurance adaptée change tout pour un artisan
Le quotidien d’un artisan combine contraintes techniques, contacts avec des clients et manipulation d’outils ou de matériaux. Un incident — blessure d’un tiers, vol d’outillage, litige commercial — peut rapidement compromettre la trésorerie et la continuité de l’activité. Une protection réfléchie limite ces aléas et facilite la remise en route après un sinistre.
Que couvre concrètement la responsabilité civile professionnelle ?
La responsabilité civile professionnelle protège contre les réclamations liées aux dommages causés à des tiers par votre activité : dégâts matériels, blessures ou préjudices immatériels liés à une erreur. Il est important de lire attentivement les conditions générales pour repérer les plafonds d’indemnisation, les exclusions et la portée géographique de la garantie.
Dans la pratique, attention aux situations fréquentes : une intervention sur un chantier qui endommage un bien voisin, une mauvaise manipulation d’un appareil provoquant une blessure, ou une prestation jugée non conforme. Ces cas sont précisément ceux pour lesquels la RC Pro entre en jeu, sous réserve des exclusions prévues au contrat.
Protéger outils, matériel et locaux : quelles options privilégier ?
Les outils représentent souvent une part importante de l’investissement d’un artisan. Une assurance dédiée aux biens professionnels couvre normalement le vol, l’incendie ou les dégâts accidentels déclarés. Pour être efficace, la couverture doit être alignée sur la valeur réelle des biens : une estimation datée, des factures ou des photographies facilitent les indemnisations.
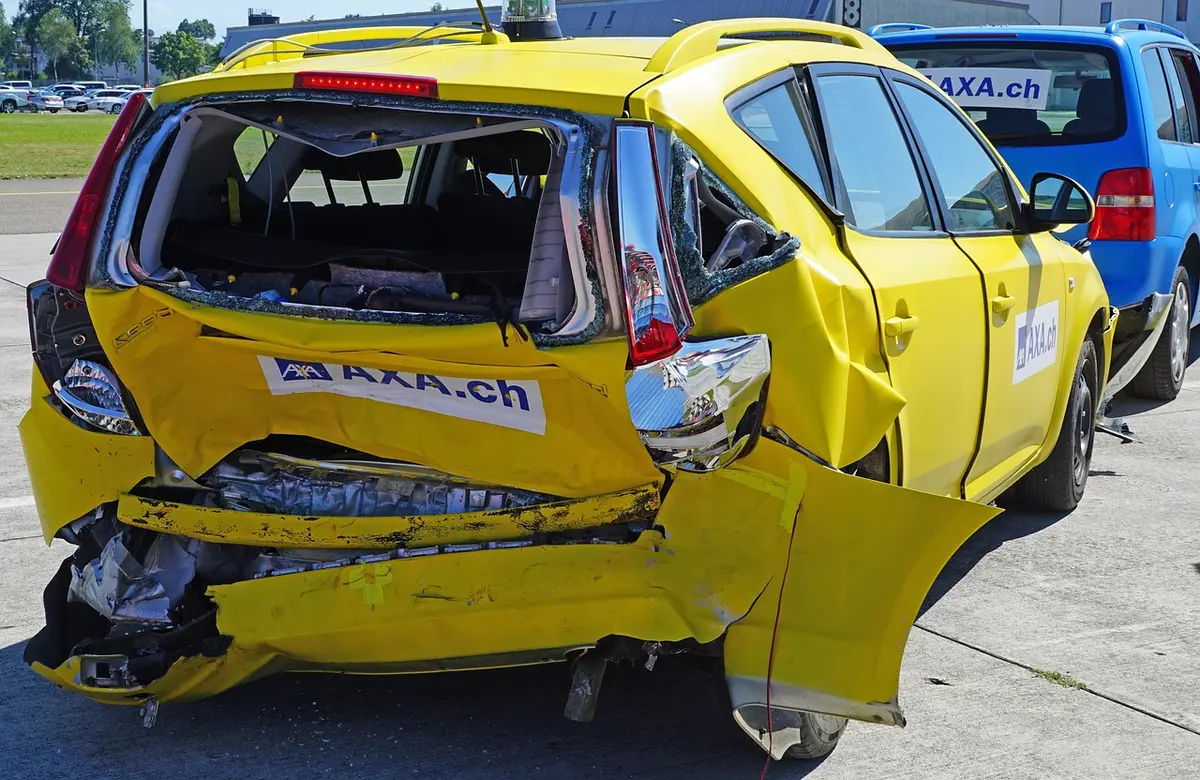
Pensez également aux modalités pratiques : comment déclarer un vol, quelle preuve présenter, et quel niveau de franchise s’applique. Ces détails influent directement sur la rapidité de remboursement et sur le montant que vous devrez avancer.
Prévoyance et santé pour préserver vos revenus en cas d’arrêt
Au-delà des biens et de la responsabilité, la continuité du revenu est une préoccupation majeure. Les contrats de prévoyance visent à compenser partiellement la perte de revenus liée à une maladie ou un accident empêchant d’exercer. Vérifiez les délais de carence, le montant des indemnités et les conditions d’invalidité partielle ou totale qui déclenchent les versements.
En tant qu’artisan, il est utile d’évaluer l’impact d’une absence prolongée sur vos charges fixes (loyer d’atelier, remboursements, salaires éventuels) pour choisir une couverture adaptée.
Erreurs fréquentes à éviter
- Se contenter d’une assurance minimale sans vérifier les exclusions.
- Ne pas actualiser la valeur des outils ou du matériel après un achat important.
- Sous-estimer l’importance d’une preuve d’acquisition (factures, photos) en cas de sinistre.
- Omettre de déclarer les changements d’activité ou les travaux supplémentaires qui augmentent les risques.
- Ignorer les délais et conditions de prise en charge lors d’un arrêt de travail.
Quand et comment réviser son contrat ?
Un contrat signé il y a plusieurs années n’est pas forcément adapté aujourd’hui. Révisez votre assurance lorsque vous achetez du matériel coûteux, embauchez, modifiez l’activité principale ou augmentez le volume d’affaires. Lors de cette révision, comparez les garanties, les franchises et les exclusions ; demandez des explications écrites sur ce qui n’est pas couvert.
Sur le terrain, beaucoup d’artisans ajustent leur couverture à chaque changement majeur plutôt qu’une fois par an : c’est souvent plus pertinent et évite de sous-assurer des éléments récemment acquis.
FAQ
Quelle différence entre responsabilité civile professionnelle et assurance des biens professionnels ?
La responsabilité civile professionnelle couvre les dommages causés à des tiers par votre activité, tandis que l’assurance des biens professionnels indemnise les pertes liées à vos outils, matériels ou locaux. Les deux sont complémentaires pour protéger l’activité sous différents angles.
Que faire immédiatement après un sinistre impliquant mes outils ?
Documentez le sinistre (photos, témoins), rassemblez les preuves d’achat ou d’usage, et prévenez votre assureur selon les délais indiqués dans le contrat. Une déclaration complète et rapide facilite le traitement du dossier et l’évaluation des pertes.
Comment évaluer si mon contrat de prévoyance est suffisant ?
Comparez le montant des indemnités envisagées avec vos charges mensuelles et revenus habituels. Vérifiez aussi les délais de carence et les conditions d’ouverture de droits pour être certain que la protection couvre une période d’arrêt réaliste.
Faut-il déclarer un changement d’activité à son assureur ?
Oui. Toute modification significative de l’activité (nouvelles prestations, usage de matériels plus risqués, embauche) peut modifier l’exposition aux risques et nécessiter un ajustement de la garantie. Ne pas le faire peut conduire à un refus d’indemnisation en cas de sinistre.
Articles similaires
- Pourquoi comparer les devis d’assurance habitation avant de signer avec un architecte ?
- Mieux comprendre la garantie décennale des travaux de rénovation
- Comment trouver le meilleur artisan pour vos travaux ?
- Paris : comment trouver un plombier parmi la multitude d’artisans ?
- Comment bien choisir un expert pour des travaux de plomberie ?

Passionné de bricolage et de travaux manuels, Émilien partage ses astuces et conseils pour transformer chaque projet en succès.

